Base reguladora de la incapacidad por accidente de trabajo: qué entra
Si te han reconocido una incapacidad permanente derivada de un accidente de trabajo, la cifra que decide lo que vas a cobrar el resto de tu vida cabe en una línea de la resolución del INSS: la base reguladora. Lo que casi nadie te explica es de dónde sale esa cifra, y por eso casi nadie la comprueba.
Esta guía te enseña cómo se calcula, qué conceptos de tu nómina tienen que estar dentro, cómo verificarlo con tres documentos que puedes descargarte hoy mismo y qué plazos tienes encima —hay uno de diez días que muy poca gente conoce—.
En resumen: la base reguladora de una incapacidad por accidente de trabajo NO se calcula como la de una enfermedad común. Sale de tres sumandos divididos entre 12, y en el tercero entran los pluses y complementos del año anterior, incluido el plus de transporte.
Que esto no es teórico lo demuestra un caso real: un albañil que se cayó de un andamio vio cómo su base reguladora bajaba de 1.632,77 a 1.543,90 euros al mes porque se dejaron fuera el plus de transporte, y tuvo que llegar al Tribunal Supremo para recuperarla. Lo contamos en esta noticia sobre la sentencia del plus de transporte. Son casi 800 euros al año, de por vida.
Tu base reguladora no sale de las bases mensuales: sale de tres sumandos
Aquí está el primer malentendido, y es el que hace que mucha gente compare mal.
Cuando la incapacidad viene de una enfermedad común, la base reguladora se calcula sumando bases de cotización de muchos meses atrás y dividiéndolas entre un divisor. Cuando viene de un accidente de trabajo o una enfermedad profesional, el método es completamente distinto: se calcula sobre el salario real, y se divide entre 12. Así lo publica la Seguridad Social en su apartado de cuantía de la incapacidad permanente total.
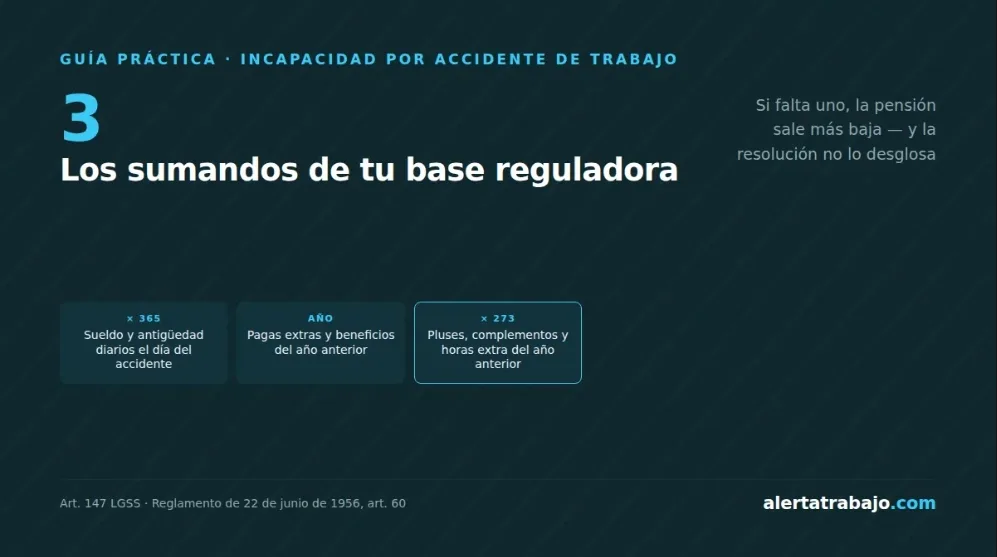
Los tres sumandos son estos:
- Sueldo y antigüedad diarios el día del accidente, multiplicados por 365. Ojo al detalle: cuenta tu salario en la fecha en que te accidentaste, no el de años anteriores.
- Pagas extraordinarias, beneficios o participación, por su importe total del año anterior al accidente.
- Pluses, retribuciones complementarias y horas extraordinarias cobrados en el año anterior, divididos entre los días que realmente trabajaste en ese periodo y multiplicado el resultado por 273. Si en tu actividad los días laborables efectivos son menos, se aplica el multiplicador que corresponda.
La suma de los tres, dividida entre 12, es tu base reguladora mensual.
El tercer sumando es donde se pierde dinero. Es el más difícil de reconstruir, el que depende de tus nóminas del año anterior y el que se calcula con un multiplicador distinto (273 en vez de 365). Si tu empresa pagaba un plus que no llegó a esa suma, tu pensión nace baja y ya no se corrige sola.
Dónde entra el plus de transporte, y por qué el kilometraje justificado no
Los dos suenan a lo mismo y la ley los trata de forma opuesta. La diferencia decide si suman o no.
El plus de transporte que reconocen muchos convenios compensa de forma indiferenciada tu desplazamiento ordinario al centro de trabajo: lo cobras todos los meses, vayas como vayas, sin presentar un solo papel. Ese concepto cotiza y cuenta para la prestación.
Los gastos de locomoción son otra cosa: lo que te paga la empresa cuando sales de tu centro habitual para trabajar en otro sitio. El artículo 147.2 de la Ley General de la Seguridad Social solo excluye de la base de cotización esos desplazamientos fuera del centro habitual, y con factura cuando se usa transporte público. El artículo 23.2 del Reglamento General sobre Cotización lo desarrolla igual.
La prueba definitiva de que un concepto cuenta es fácil de ver: si por él se ha cotizado, entra. Y si cotiza aparece en tus bases de cotización, que es justo lo que vas a comprobar en el punto siguiente.
Un apunte que evita discusiones: que el convenio llame «extrasalarial» a un plus no lo saca automáticamente del cálculo. El artículo 26.2 del Estatuto de los Trabajadores deja fuera del salario los suplidos por gastos realmente realizados, no cualquier cantidad a la que se le ponga esa etiqueta. Lo que manda es la naturaleza real del concepto y el hecho de que se haya cotizado por él.
Los tres papeles con los que se comprueba en una tarde
No hace falta un abogado para hacer esta primera comprobación. Hace falta media tarde y estos tres documentos:
- La resolución del INSS. Es donde figura tu base reguladora y el porcentaje aplicado. Guárdala: es el documento que hay que impugnar si algo falla, y todos los plazos corren desde que te la notificaron.
- El informe de bases de cotización del año anterior al accidente. Se descarga desde el portal Import@ss de la Seguridad Social, en el apartado «Vida laboral e informes», identificándote con certificado digital o Cl@ve. Ahí ves, mes a mes, por cuánto cotizó tu empresa.
- Las nóminas de ese mismo año. Son las que te dicen qué conceptos cobraste y cuáles de ellos deberían estar dentro de esas bases.
Cómo se cruzan: coge una nómina cualquiera de ese año y suma los conceptos que cobraste. Compáralo con la base de cotización de ese mes en el informe de Import@ss. Si en la nómina hay un plus que no aparece reflejado en la base, ahí tienes el primer indicio. Repite con dos o tres meses más: si el patrón se repite, no es un error puntual.
Un ejemplo con números: 60 euros de plus al mes
Supongamos un plus de transporte de 60 euros al mes en convenio, y un año con 220 días efectivamente trabajados.
- 60 × 12 = 720 euros cobrados de plus en el año anterior
- 720 ÷ 220 días = 3,27 euros por día trabajado
- 3,27 × 273 = 893,45 euros que se suman al cómputo anual
- 893,45 ÷ 12 = 74,45 euros más de base reguladora al mes
Sobre esos 74,45 euros se aplica después tu porcentaje. Con una incapacidad permanente total al 55%, son 40,95 euros más de pensión cada mes. Como estas pensiones se cobran en 12 pagas, salen 491 euros al año. Y no es un pago único: es lo que dejas de cobrar cada año mientras dure la pensión.
(Los cálculos son nuestros, aplicando la fórmula oficial a un supuesto; tus cifras dependerán de tu plus, tus días trabajados y tu grado.)
Los porcentajes: del 55% al 100%, según el grado
La base reguladora es una cosa y el porcentaje que se le aplica es otra. El artículo 194 de la LGSS fija cuatro grados:
| Grado | Qué se cobra | Norma |
|---|---|---|
| Parcial | 24 mensualidades de una sola vez, no pensión | Art. 9 Decreto 1646/1972 |
| Total | 55% de la base reguladora | Art. 12.Dos Decreto 3158/1966 |
| Total cualificada | 55% + 20% más, desde los 55 años | Art. 6 Decreto 1646/1972 |
| Absoluta | 100% de la base reguladora | Art. 12.Cuatro Decreto 3158/1966 |
| Gran incapacidad | La pensión que corresponda más un complemento | Art. 196.4 LGSS |
Si buscas información y te topas con el término «gran invalidez», es lo mismo: la Ley 2/2025, de 29 de abril, cambió esa denominación por la de gran incapacidad en toda la normativa laboral y de Seguridad Social. Los textos antiguos siguen usando el nombre viejo.
Ese 20% adicional de la incapacidad permanente total cualificada conviene conocerlo bien, porque tiene dos condiciones que sorprenden: se reconoce a partir de los 55 años y, según el propio artículo 6 del Decreto 1646/1972, queda en suspenso durante el periodo en que el trabajador obtenga un empleo. No se pierde: se suspende mientras trabajas.
Y un dato que cambia las cuentas de mucha gente: las pensiones derivadas de accidente de trabajo y enfermedad profesional se abonan en 12 mensualidades, no en 14, porque las pagas extraordinarias ya van prorrateadas dentro. Si comparas tu pensión con la de un conocido que la tiene por enfermedad común, estás comparando cosas distintas.
Antes de reclamar nada: tienes diez días para decidir si quieres seguir trabajando
Este apartado no va de dinero, va de plazo, y es el más corto de todos los que tienes encima. Si acabas de recibir la resolución, léelo antes que el resto.
Hasta 2025, que te declarasen una incapacidad permanente total, absoluta o gran incapacidad extinguía tu contrato de forma automática. Eso ya no es así. La Ley 2/2025, de 29 de abril, reescribió el artículo 49.1 del Estatuto de los Trabajadores y ahora la empresa solo puede extinguir el contrato cuando no sea posible adaptar tu puesto, no haya una vacante compatible con tu perfil, o tú rechaces el cambio de puesto que te propongan.
Los plazos que fija son estos:
- Diez días naturales desde que te notifican la resolución para manifestar por escrito a tu empresa que quieres mantener la relación laboral. Diez días naturales, no hábiles, y por escrito.
- Tres meses para la empresa, desde esa misma notificación, para hacer los ajustes, cambiarte de puesto o, si la carga es excesiva, extinguir el contrato con decisión motivada y por escrito.
La ley también concreta cuándo la carga se considera excesiva: se mide el coste de la adaptación frente al tamaño y los recursos de la empresa, y no se considera excesiva si puede cubrirse con ayudas o subvenciones públicas. En empresas de menos de 25 personas hay un tope específico, que es la mayor de estas dos cantidades: la indemnización que te correspondería por despido improcedente, o seis meses de tu salario.
Si no dices nada en esos diez días, pierdes la posibilidad de que se plantee siquiera. Es un plazo muy corto y muy nuevo, y por eso se escapa.
Si te quedas trabajando, ojo a lo que pasa con la pensión
Mantener el empleo y cobrar la pensión no siempre es compatible, y conviene saberlo antes de decidir.
El artículo 198 de la LGSS establece que la pensión de incapacidad permanente total es compatible con un salario, en la misma empresa o en otra, siempre que las funciones no coincidan con las que dieron lugar a la incapacidad. Ese es el punto clave: no es que no puedas trabajar, es que no puedes hacer el mismo trabajo que te incapacitó.
Ahora bien, ese mismo artículo permite declarar incompatible el incremento del 20% con trabajar por cuenta propia o ajena. Dicho claro: puedes trabajar y cobrar tu 55%, pero el 20% extra se suspende mientras tanto.
En la incapacidad permanente absoluta y la gran incapacidad, si el pensionista realiza un trabajo que obliga a darle de alta en la Seguridad Social, la entidad gestora suspende el pago de la pensión y lo reanuda cuando cesa en ese trabajo. Se salva el complemento de gran incapacidad destinado a pagar a la persona que le atiende, que no se suspende.
Además, cuando el contrato no se extingue porque la empresa ha adaptado tu puesto o te ha cambiado a otro, el artículo 174.5 de la LGSS prevé que la prestación de incapacidad permanente quede suspendida mientras desempeñes ese puesto.
Si los números no cuadran: los plazos de la reclamación
Aquí hay dos escenarios muy distintos, y confundirlos cuesta dinero.
Si acabas de recibir la resolución: tienes 30 días desde que te la notificaron para presentar una reclamación administrativa previa ante el INSS, según el artículo 71 de la Ley Reguladora de la Jurisdicción Social. Es un requisito obligatorio: sin ella no se puede demandar. La entidad tiene 45 días para contestar y, si no contesta, se entiende denegada. Desde ahí, otros 30 días para poner la demanda.
Si tu pensión es de hace años, la vía sigue abierta pero con un matiz económico importante. El artículo 53.1 de la LGSS establece que, cuando se revisa una prestación ya reconocida, los efectos económicos de la nueva cuantía solo tienen una retroactividad máxima de tres meses desde que presentas la solicitud. Es decir: aunque demuestres que llevas ocho años cobrando de menos, te pagarían los tres meses anteriores a tu reclamación y, a partir de ahí, la cuantía correcta hacia adelante.
Pero ese límite tiene una excepción que casi nadie menciona. El mismo artículo dice, literalmente, que la regla de retroactividad máxima «no operará en los supuestos de rectificación de errores materiales, de hecho o aritméticos». Si lo que hubo no fue una interpretación discutible sino un error de cálculo —un concepto que se cotizó y no se sumó, una cifra mal trasladada—, el tope de tres meses no juega. La diferencia entre plantear tu caso como «discrepo del criterio» o como «hay un error aritmético» puede valer años de atrasos, y es exactamente el punto donde merece la pena que lo mire un profesional antes de escribir el escrito.
Si el accidente pasó por falta de medidas de seguridad, hay dinero aparte
Es una vía distinta de la base reguladora, pero afecta a lo mismo: lo que cobras. Y mucha gente no sabe que existe.
El artículo 164 de la LGSS establece que todas las prestaciones económicas que tengan su causa en un accidente de trabajo o enfermedad profesional se aumentan de un 30 a un 50 por ciento, según la gravedad de la falta, cuando la lesión se produjo por equipos, instalaciones o centros de trabajo sin los medios de protección reglamentarios, con ellos inutilizados o en malas condiciones, o cuando no se observaron las medidas de seguridad y salud.
Tres detalles que lo hacen especialmente relevante:
- El recargo lo paga directamente el empresario infractor.
- No puede asegurarse: es nulo de pleno derecho cualquier pacto o contrato para cubrirlo, compensarlo o transmitirlo. Ninguna aseguradora lo va a pagar por él.
- Es independiente y compatible con cualquier otra responsabilidad, incluida la penal.
Si tu accidente tuvo que ver con falta de protecciones, con un equipo en mal estado o con medidas de seguridad que no estaban, esta vía existe y se tramita aparte.
Preguntas frecuentes
¿Puedo pedir que me revisen la base reguladora si mi pensión es de hace diez años? Sí, el derecho a solicitar la revisión sigue existiendo. Lo que está limitado es el efecto económico hacia atrás: tres meses como regla general, salvo que se trate de rectificar un error material, de hecho o aritmético.
Mi convenio dice que el plus de transporte es «extrasalarial». ¿Entonces no cuenta? No es automático. Lo que decide es la naturaleza real del concepto y si se ha cotizado por él. Un plus fijo que cobras cada mes sin justificar gastos no es lo mismo que un suplido por un desplazamiento concreto con factura.
¿Y si mi empresa no cotizó por ese plus? Ese es un problema distinto, y más grave: apunta a una infracotización que afecta a todas tus prestaciones, no solo a esta. Esa vía es la Inspección de Trabajo.
¿La pensión de incapacidad por accidente se revaloriza? Sí. El artículo 58 de la LGSS establece que las pensiones contributivas se revalorizan al comienzo de cada año en el porcentaje equivalente al valor medio de las tasas de variación interanual del IPC de los doce meses previos a diciembre del año anterior. Si ese valor medio fuera negativo, las pensiones no bajan: se quedan igual.
Con una incapacidad permanente total, ¿puedo trabajar? Sí, en funciones distintas de las que dieron lugar a la incapacidad. Ten en cuenta que el incremento del 20%, si lo tienes reconocido, puede declararse incompatible con ese trabajo.
¿Dónde veo exactamente mi base reguladora? En la resolución del INSS que te reconoció la incapacidad. Es un dato que debe figurar expresamente; si no lo encuentras, puedes pedir copia del expediente.
Antes de cerrar esta página
Si has leído hasta aquí probablemente sea porque tienes una resolución encima de la mesa. Mira primero la fecha de notificación y cuenta los días: el de diez días para decirle a tu empresa que quieres seguir es el que antes se agota. Después, con calma, haz la comprobación de los tres documentos.
En la sección de recursos de AlertaTrabajo tienes calculadoras y modelos descargables gratuitos. Si tu caso necesita revisión individual, las vías reales son la Inspección de Trabajo, el servicio de orientación jurídica gratuita del colegio de abogados de tu provincia o un abogado laboralista.
Y si tu trabajo ha sido de los duros, échale un ojo también a la guía sobre el coeficiente reductor para jubilarse antes por trabajo penoso: es otro derecho que se pierde por no saber que existe.
Sobre la autora
Inma Borja es divulgadora de derechos laborales y cofundadora de AlertaTrabajo.com, donde escribe y firma con su nombre. Ha formado parte del comité de empresa de su centro de trabajo y lleva años explicando a quien se lo pide qué dice exactamente la ley. Trabaja con las fuentes delante —BOE, jurisprudencia y boletines oficiales— porque el primer derecho es saber que lo tienes.