Deducción por obtención de rendimientos del trabajo en 2026
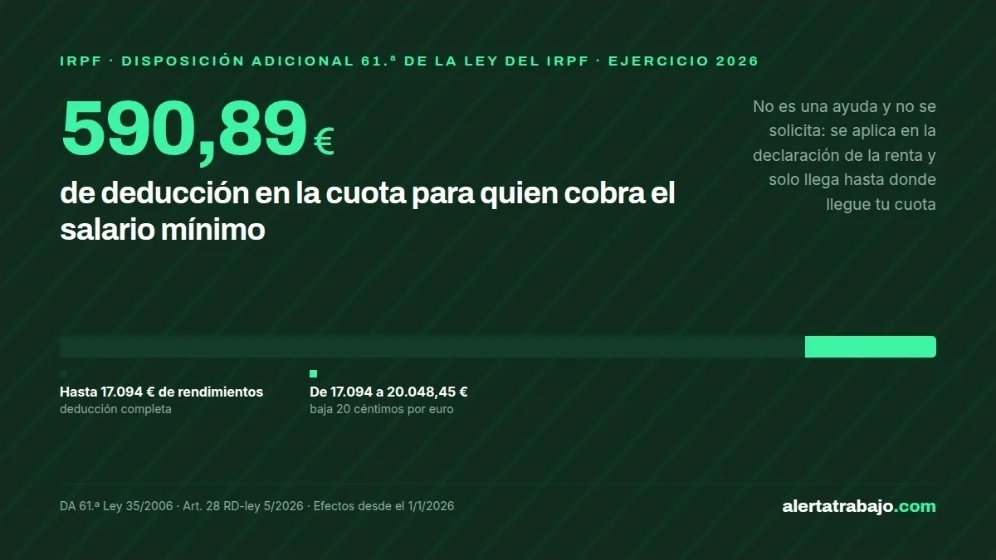
Hasta 590,89 euros menos de IRPF si cobras cerca del salario mínimo. Ni es nueva, ni se solicita, ni te la ingresan.
Si cobras el salario mínimo o poco más, hay una deducción en el impuesto sobre la renta que te corresponde y que mucha gente ni sabe que existe. Se llama deducción por obtención de rendimientos del trabajo, está en la disposición adicional sexagésima primera de la Ley del IRPF, va en la casilla 0414 de la declaración y en 2026 alcanza los 590,89 euros. Esta guía explica cuánto sale según lo que cobres, quién queda fuera y por qué hay personas que la pierden cada año sin enterarse.
En resumen
- Qué es: una deducción que se resta del impuesto en la declaración de la renta. No es una ayuda, no se pide y nadie te ingresa ese dinero.
- Cuánto: 590,89 euros en 2026 si tus rendimientos íntegros del trabajo no pasan de 17.094 euros al año. Entre 17.094 y 20.048,45 euros va bajando 20 céntimos por cada euro de más.
- Dónde: casilla 0414, dentro del bloque «Cuota resultante de la autoliquidación».
- Quién: quien cobra por trabajar por cuenta ajena, en una relación laboral o estatutaria.
- El requisito que más gente incumple sin saberlo: si tienes otras rentas —paro, pensión, alquileres, incluso los intereses del banco— por encima de 6.500 euros al año, pierdes la deducción entera.
- El otro matiz clave: la deducción no puede superar el impuesto que te corresponde. Si no llegas a pagar IRPF, no te da nada.
- Cuándo: las cifras de 2026 se aplican a la declaración que se presenta en 2027. En la de este año regían las de 2025, más bajas.
Para qué se creó: que quien cobra el salario mínimo no pague IRPF
Esto no es una interpretación nuestra, lo dice la propia norma. El Real Decreto-ley 5/2026, de 17 de febrero, publicado en el BOE el 19 de febrero, explica que la deducción nació en 2025 para que «los contribuyentes perceptores del SMI» no tuvieran que tributar por él, y que al subir el salario mínimo en 2026 «resulta necesario adoptar los cambios necesarios en la normativa del impuesto que impida que los perceptores del nuevo salario mínimo interprofesional tengan que tributar por él».
Conviene aclarar también que no es una medida nueva de este año. La creó la Ley 5/2025, de 24 de julio, mediante su disposición final tercera, con efectos sobre todo el año 2025. Lo que ha hecho el artículo 28 del Real Decreto-ley 5/2026 es modificar esa misma disposición elevando los importes, con efectos desde el 1 de enero de 2026, tal y como recoge la Agencia Tributaria en su resumen de novedades tributarias de la norma.
Por qué el tope son 17.094 euros y no una cifra redonda
Porque 17.094 euros es exactamente el salario mínimo anual de 2026, y así lo dice el propio real decreto-ley: «la cuantía del salario mínimo interprofesional, en adelante SMI, queda fijada en 2026 en 17.094 euros anuales». La cifra viene del Real Decreto 126/2026, de 18 de febrero, que fija el salario mínimo en 1.221 euros al mes, un 3,1 % más que el año anterior.
El mismo texto recuerda que en 2025 el salario mínimo quedó fijado en 16.576 euros anuales, que es justo el umbral de la deducción de aquel ejercicio. Las dos normas, la del salario mínimo y la del impuesto, se publicaron en el mismo Boletín Oficial del Estado: el del 19 de febrero de 2026.
Cuánto sale exactamente según lo que cobres
La Agencia Tributaria fija dos tramos en su manual práctico de Renta, y en 2026 quedan así:
- Rendimientos íntegros del trabajo de hasta 17.094 euros: 590,89 euros de deducción.
- Entre 17.094 y 20.048,45 euros: 590,89 euros menos el resultado de multiplicar por 0,2 la diferencia entre lo que cobras y 17.094 euros.
Traducido: a partir del salario mínimo, por cada euro de más la deducción baja 20 céntimos, hasta desaparecer justo en 20.048,45 euros.
Sobre esa fórmula oficial, estos son algunos resultados calculados por nosotros:
- Con 17.094 euros de rendimientos íntegros → 590,89 euros.
- Con 18.000 euros → 590,89 − (0,2 × 906) = 409,69 euros.
- Con 19.000 euros → 590,89 − (0,2 × 1.906) = 209,69 euros.
- Con 19.500 euros → 590,89 − (0,2 × 2.406) = 109,69 euros.
- Con 20.048,45 euros o más → cero.
Ojo a un detalle que se escapa fácil: la norma habla de rendimientos íntegros, es decir, el bruto del trabajo antes de descontar la Seguridad Social y las retenciones. No es lo que te llega al banco, y la diferencia entre una cosa y otra se ve bien en la guía de cómo pasar de bruto a neto en tu nómina.
Por qué baja poco a poco en vez de cortarse de golpe
Tiene nombre técnico y una lógica muy sencilla detrás: el error de salto. Si la deducción se cortara justo en el salario mínimo, quien cobrase un euro por encima perdería de golpe los 590,89 euros enteros, y acabaría con menos dinero en el bolsillo que quien cobra menos. Un absurdo.
Para evitarlo, el legislador diseñó el descenso gradual. El propio real decreto-ley lo dice al explicar la deducción de 2025: «con la finalidad de evitar el correspondiente error de salto, la medida se extendió a contribuyentes con rendimientos íntegros del trabajo derivados de la prestación efectiva de servicios mediante una relación laboral o estatutaria de hasta 18.276 euros anuales». En 2026 ese techo ampliado es el de 20.048,45 euros.
Paro, pensión o intereses del banco: el límite de 6.500 euros que deja fuera a mucha gente
Este es el requisito que más deducciones tumba y del que casi nadie habla. No basta con cobrar poco: hay que no tener otras rentas por encima de 6.500 euros al año. Y el matiz está en qué se considera «otras rentas».
La Agencia Tributaria lo explica sin rodeos: se tiene derecho a la deducción «siempre que no tengan rentas, excluidas las exentas, distintas de las del trabajo antes referidas (es decir, los rendimientos del trabajo derivados de la prestación efectiva de servicios correspondientes a una relación laboral o estatutaria) superiores a 6.500 euros».
Léelo despacio, porque ahí está la trampa. El punto de comparación no es «rendimientos del trabajo» en general: es «los del trabajo antes referidos», o sea, únicamente lo que cobras por prestar servicios efectivamente. Todo lo demás cuenta como otra renta, aunque a efectos del impuesto también sea un rendimiento del trabajo. Entran ahí la pensión, la prestación por desempleo, los alquileres, y hasta los intereses de una cuenta bancaria.
Los ejemplos oficiales de la Agencia Tributaria lo ilustran con dos casos que conviene tener presentes.
En el primero, un encargado de mantenimiento trabaja hasta marzo de 2025 y se jubila. Cobra 6.000 euros de sueldo, 12.000 euros de pensión desde abril y 150 euros de intereses. Sus rendimientos del trabajo están muy por debajo del tope, pero la suma de pensión e intereses asciende a 12.150 euros y supera los 6.500. Resultado: se queda sin deducción, entera.
En el segundo, una auxiliar de enfermería trabaja hasta agosto, cobra 17.500 euros de sueldo y 3.800 euros de pensión los últimos cuatro meses. Como la pensión no llega a 6.500, mantiene el derecho, y la deducción le sale en 340 − [0,2 × (17.500 − 16.576)] = 155,20 euros para aquel ejercicio.
Dos consecuencias prácticas que conviene tener claras:
- Si has cobrado paro y luego has trabajado, suma lo que percibiste del SEPE. La prestación por desempleo está exactamente en la misma situación que la pensión del ejemplo: es un rendimiento del trabajo, pero no retribuye servicios prestados. Si pasa de 6.500 euros en el año, la deducción se pierde por completo.
- Es todo o nada. No se reduce proporcionalmente: basta con superar el límite en un euro para quedarse sin los 590,89.
No sube el doble: para muchos sueldos sube el triple
Si has hecho la renta este año, la que has presentado es la del ejercicio 2025, y en ella regían cifras bastante más bajas:
| Concepto | Ejercicio 2025 | Ejercicio 2026 |
|---|---|---|
| Deducción máxima | 340 € | 590,89 € |
| Salario mínimo anual de referencia | 16.576 € | 17.094 € |
| Techo a partir del cual desaparece | 18.276 € | 20.048,45 € |
Visto así parece una subida del 74 %, que es lo que crece el importe máximo. Pero ese 74 % solo le corresponde a quien cobra por debajo del salario mínimo. Para el resto la subida es mucho mayor, porque se han movido las dos cosas a la vez: el suelo y el techo. Aplicando las dos fórmulas oficiales al mismo sueldo en un año y en otro, estos son los resultados, calculados por nosotros:
- Con 17.000 euros brutos: de 255,20 a 590,89 euros. 2,3 veces más.
- Con 17.500 euros: de 155,20 a 509,69 euros. 3,3 veces más.
- Con 18.000 euros: de 55,20 a 409,69 euros. 7,4 veces más.
- Con 18.500 euros: de cero a 309,69 euros.
- Con 19.500 euros: de cero a 109,69 euros.
Fíjate en las dos últimas líneas, porque ahí está lo que casi nadie cuenta: hay una franja entera de trabajadores, los que cobran entre 18.276 y 20.048,45 euros, que en 2025 no tenían derecho a nada y en 2026 sí lo tienen. No es que cobren más: es que entran por primera vez.
Casilla 0414: dónde está y con qué no hay que confundirla
Esta deducción tiene casilla propia y aparece con su nombre completo en el impreso: casilla 0414, «Deducción por obtención de rendimientos del trabajo», dentro del bloque «Cuota resultante de la autoliquidación». No está entre las deducciones estatales ni entre las autonómicas: va después, junto a la cuota líquida ya calculada.
El propio impreso deja clara su mecánica. La cuota resultante de la autoliquidación —casilla 0595— se obtiene restando la casilla 0414, entre otras, de la cuota líquida incrementada total de la casilla 0587. Es decir, se descuenta directamente del impuesto ya calculado.
Hay dos casillas que se le parecen y que no son esto:
- Casilla 0023, «Reducción por obtención de rendimientos del trabajo». Se llama casi igual, pero resta en la base del impuesto, no en la cuota. Son compatibles y muchas declaraciones llevan las dos.
- Casilla 0596, «Por rendimientos del trabajo», dentro de retenciones y demás pagos a cuenta. Eso es lo que la empresa te ha ido reteniendo en la nómina a lo largo del año, que no tiene nada que ver con esta deducción.
Ni se solicita ni hay que pedir cita
Esta es la parte donde más gente se pierde. La deducción no se solicita en ninguna ventanilla. No hay formulario, ni plazo de solicitud, ni trámite aparte. Se aplica dentro de la propia declaración de la renta, sobre la cuota líquida total del impuesto, después de la deducción por doble imposición internacional.
Dicho de otra forma: si presentas la declaración y cumples los requisitos, la deducción actúa. Si no presentas la declaración, no actúa.
El otro límite del que casi nadie habla
Además del de las otras rentas, la deducción tiene un tope propio que la ata a tu impuesto:
«El importe de esta deducción no podrá exceder de la parte de la suma de las cuotas íntegras estatal y autonómica que proporcionalmente corresponda a dichos rendimientos netos del trabajo.»
En cristiano: la deducción no puede ser mayor que el impuesto que te toca pagar por ese trabajo. No es un cheque de 590,89 euros que se suma a lo que sea. Es un descuento sobre tu propio impuesto, y un descuento no puede pasarse de la factura. Quien por su situación personal ya no paga IRPF, no tiene nada de donde descontar.
La Agencia Tributaria añade una precisión al calcular esa parte proporcional: se toman esos rendimientos íntegros «minorados exclusivamente en aquellos gastos deducibles vinculados a ellos». Por eso la pregunta correcta no es «¿cuánto me dan?», sino «¿cuánto impuesto me correspondía pagar por mi trabajo y cuánto me van a rebajar de ahí?».
Quién queda fuera aunque cobre poco
La norma exige que los rendimientos vengan de la prestación efectiva de servicios mediante una relación laboral o estatutaria. Eso deja fuera situaciones muy habituales:
- Autónomos. Quien factura por cuenta propia no tiene una relación laboral, por mucho que sus ingresos sean bajos.
- Quien no ha trabajado en todo el año. Si en el ejercicio solo hubo pensión o prestación por desempleo, no hay rendimientos derivados de servicios efectivamente prestados y no hay deducción que aplicar.
- Quien supera los 6.500 euros de otras rentas, según lo explicado más arriba.
Haber tenido dos o tres empresas en el mismo año no te quita deducción
Es una de las dudas más razonables y la respuesta tranquiliza: el número de pagadores no entra en la fórmula de la deducción. Lo único que cuenta es el total de rendimientos del trabajo del año, vengan de una empresa o de cuatro. Quien ha pasado por tres contratas por subrogación tiene exactamente la misma deducción que quien estuvo todo el año en la misma empresa cobrando lo mismo.
Ahora bien, tener varios pagadores sí cambia otras dos cosas importantes, y conviene no confundirlas con la deducción:
- Cambia el límite de la obligación de declarar. Con un solo pagador el listón está en 22.000 euros. Con dos o más, si lo cobrado del segundo y siguientes supera 1.500 euros al año, baja de golpe a 15.876 euros. Esto afecta a muchísima gente: una prestación por desempleo cobrada del SEPE es, a efectos del IRPF, un pagador más. Quien estuvo unos meses en el paro y luego entró a trabajar tiene dos pagadores aunque solo haya tenido un empleo.
- Cambia lo que te han retenido. Cada pagador calcula la retención como si fuera el único que te paga en todo el año. Al ser cantidades pequeñas, cada uno retiene poco o nada, y esas retenciones cortas no se corrigen solas: la diferencia aparece entera al hacer la declaración, y es la razón por la que a mucha gente con sueldos modestos le sale a pagar.
Si no estás obligado a declarar, esto te interesa especialmente
Mucha gente con sueldos bajos no presenta la declaración porque no está obligada. Los límites, según el folleto oficial de la Agencia Tributaria, son los que acabamos de ver: 22.000 euros con un pagador, 15.876 con varios cuando el segundo y siguientes pasan de 1.500 euros.
Fíjate en lo que significa: casi todo el mundo que puede aplicar esta deducción está por debajo del límite de obligación de declarar. Son personas que legalmente pueden no presentar la renta. Y si no la presentan, la deducción no se aplica, porque solo existe dentro de la declaración.
No presentar la renta no es una infracción cuando no estás obligado. Pero puede salirte caro, y no solo por esta deducción: cuando a lo largo del año te han retenido de más, esa diferencia solo se recupera declarando, como se explica en la guía sobre la devolución del IRPF y cómo recuperar tu dinero de Hacienda.
Cómo comprobar si te la aplicaron
Si tienes la duda de si en tu última declaración te entró o no, ya sabes dónde mirar: busca la casilla 0414 en el bloque «Cuota resultante de la autoliquidación». Si hay un importe ahí, la deducción se aplicó y ese es el dinero que te ha rebajado el impuesto.
Si revisas la declaración presentada, compruebas que cumplías los requisitos y la casilla 0414 aparece a cero, la vía es solicitar la rectificación de la autoliquidación, que es el procedimiento para corregir una declaración ya presentada cuando el error te ha perjudicado.
Y si lo que ves raro son las retenciones de la nómina —la casilla 0596— el problema es otro distinto y tiene su propia explicación en qué pasa cuando la empresa retiene mal el IRPF.
Preguntas frecuentes
¿Me van a ingresar 590,89 euros en la cuenta? No. Es una deducción que reduce el impuesto, no un pago. Se traduce en dinero solo si de tu declaración resulta una devolución, y en ese caso lo que recibes es la devolución completa, no la deducción por separado.
He cobrado paro este año, ¿me la quitan? Depende de cuánto. Si lo percibido del SEPE, sumado al resto de rentas que no sean tu sueldo, pasa de 6.500 euros en el año, pierdes la deducción entera. Si no llega a esa cifra, la conservas y se calcula únicamente sobre lo que hayas cobrado por trabajar.
¿Y si estoy jubilado y he trabajado parte del año? La pensión cuenta como otra renta. Con una pensión anual superior a 6.500 euros la deducción se pierde, aunque el sueldo de los meses trabajados sea bajo.
¿En qué casilla va? En la 0414, con el nombre «Deducción por obtención de rendimientos del trabajo», dentro del bloque de la cuota resultante de la autoliquidación.
¿Los autónomos pueden aplicarla? No, si sus ingresos vienen de la actividad por cuenta propia. La norma exige rendimientos derivados de la prestación efectiva de servicios mediante una relación laboral o estatutaria.
¿Y si he trabajado para varias empresas? La deducción es la misma. Lo que cuenta es el total de rendimientos del trabajo del año, vengan de uno o de varios pagadores. Lo que sí cambia con dos o más pagadores es el límite de la obligación de declarar y lo que te han retenido durante el año.
¿Esto sustituye a la reducción por obtención de rendimientos del trabajo? No. Son dos cosas distintas y compatibles: la reducción va en la casilla 0023 y resta en la base del impuesto; la deducción va en la 0414 y resta en la cuota. Se llaman casi igual, pero no son lo mismo.
Antes de dar por buena una cifra
Los importes de esta deducción cambian cuando cambia el salario mínimo, y ya lo han hecho una vez en un año. Cualquier cantidad que veas circulando sin el año al que se refiere y sin la norma que la respalda merece una comprobación: las cifras de 2025 y las de 2026 son distintas, y aplicarlas al revés cuesta dinero.
En la sección de recursos de AlertaTrabajo tienes las calculadoras, las guías y los modelos descargables gratuitos. Cuando el caso concreto necesite revisión individual, las vías reales son la propia Agencia Tributaria, un asesor fiscal o el servicio de orientación jurídica gratuita del colegio de abogados.
Sobre la autora
Inma Borja es divulgadora de derechos laborales y cofundadora de AlertaTrabajo.com, donde escribe y firma con su nombre. Ha formado parte del comité de empresa de su centro de trabajo y lleva años explicando a quien se lo pide qué dice exactamente la ley. Trabaja con las fuentes delante —BOE, jurisprudencia y boletines oficiales— porque el primer derecho es saber que lo tienes.